作者:财精牛哥 来源:起点财经
2026年9月14日,康佳集团的临时股东会将对一项议案进行表决:
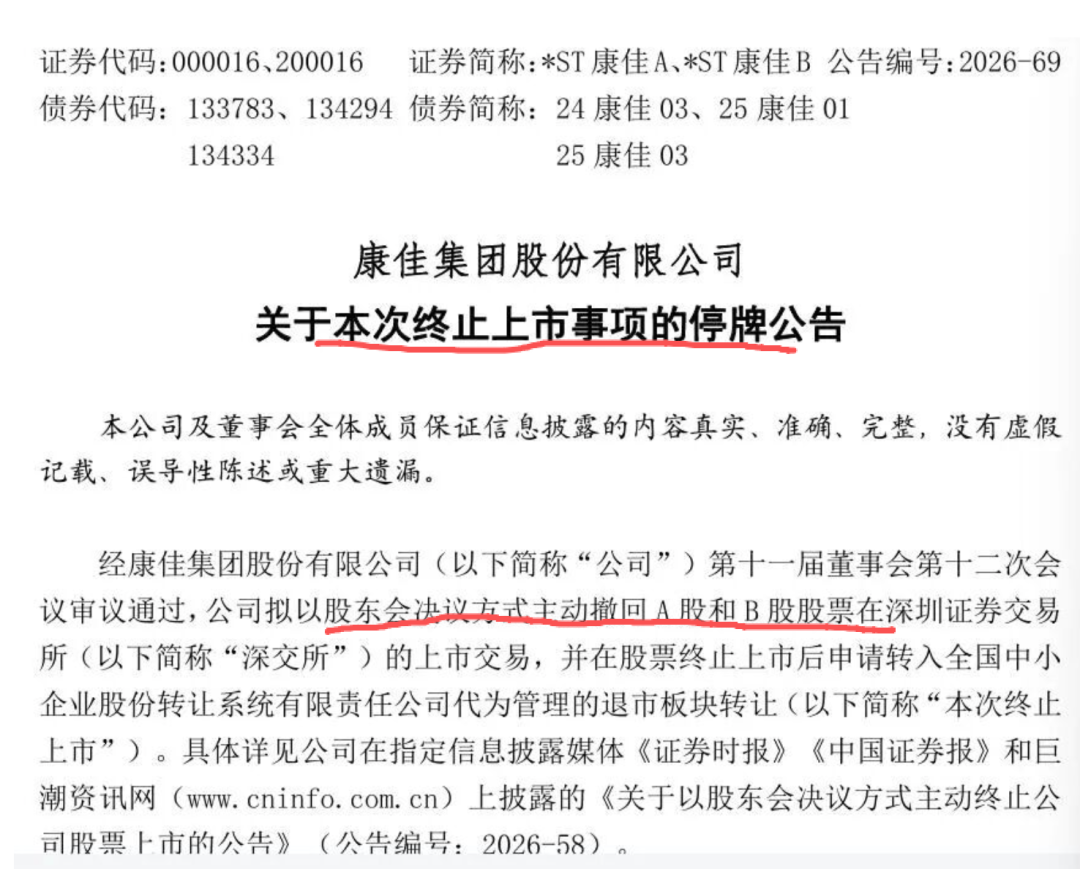
主动撤回A股和B股在深交所的上市交易。
股票从9月4日起已经停牌,等待最后的判决。这家上市34年、曾经连续五年拿下中国彩电销量冠军的老牌企业,四年累计亏损200.37亿元,净资产亏成负60.83亿元,即将以"主动退市"的方式告别资本市场。
名字听起来体面,可但凡还有别的路走,谁会选择自己摘下挂了34年的牌子。康佳的故事,不是一个行业衰落的故事,而是一个企业在每个关键路口都选错方向的故事。
主动退市,一场精心安排的退场
康佳这次退市,表面主动,实则无奈。
按照深交所的规则,2025年度经审计净资产为负值,股票实施退市风险警示;2026年度净资产还是负数,就强制终止上市。
康佳2025年末归母净资产是负60.83亿元,资产负债率126.22%,历史上第一次资产小于负债。
2026年上半年公司营收38.52亿元,同比下降26.60%,归母净利润亏损1.73亿元,虽然亏损收窄了一半以上,但这点减亏对于60多亿的窟窿来说,连止血都谈不上。
摆在康佳面前只有两条路:
要么硬撑到年底,被交易所强制摘牌;要么自己动手,用股东会决议的方式主动退市,同时给中小股东提供现金选择权,让大家拿一笔钱离场。
两害相权,康佳选了后者。
这不是从容,这是把"被判出局"换成"自己签字",是华润入主之后,为这艘漏水的船安排的一场体面的沉没。
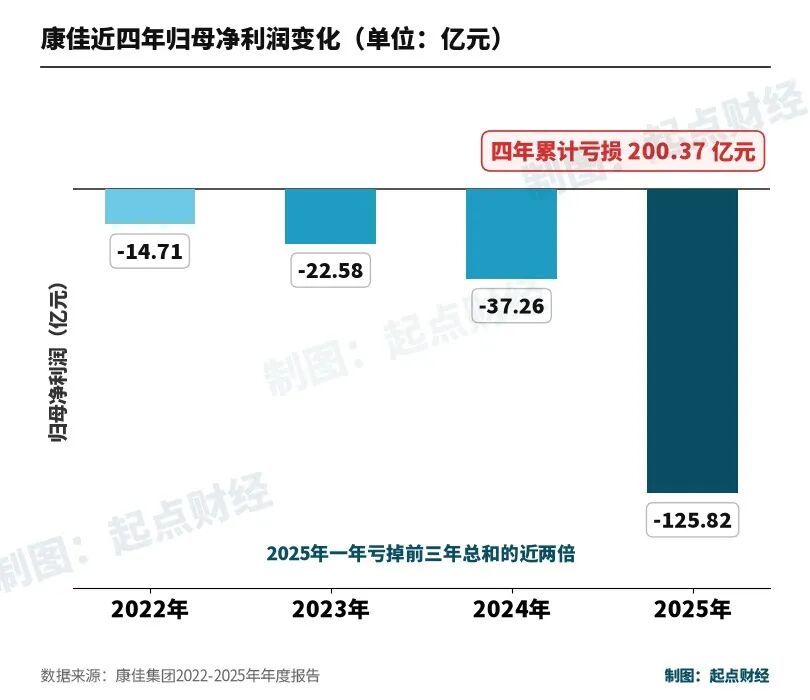
康佳近四年归母净利润
看看这组数字就知道为什么要退了。
2022年至2025年,康佳归母净亏损分别是14.71亿元、22.58亿元、37.26亿元和125.82亿元,亏损一年比一年大,2025年一年亏掉的,接近前三年总和的两倍。
更扎心的是另一个纪录:
从2011年到2025年,康佳的扣非净利润连续15年为负。剔除卖资产、拿补贴这些一次性收入,主业整整15年没有真正赚到过钱,账面上那些盈利的年份,都是靠变卖家当撑起来的门面。
康佳的牌,曾经有多好
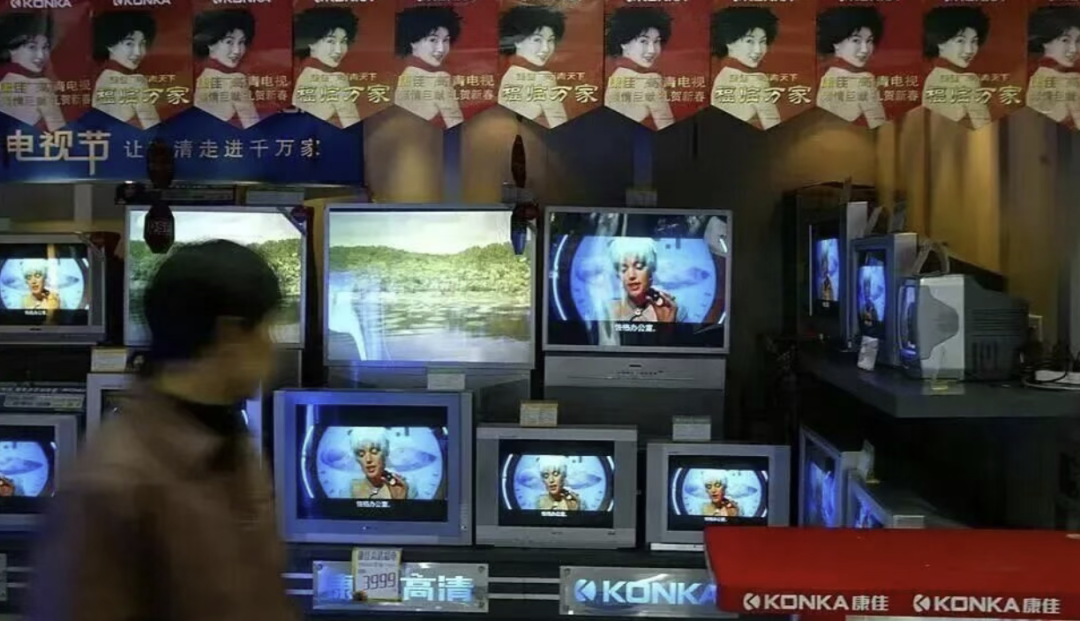
要理解康佳输得有多可惜,得先看它手里的牌有多好。
1980年成立的康佳,是改革开放后第一家中外合资电子企业。
1992年A、B股同时上市,是名副其实的彩电第一股。
1999年,两台康佳高清数字电视登上天安门城楼,参与国庆50周年庆典直播,同年康佳成为深圳第一家营收破百亿的工业企业,彩电市占率冲到22%。
2013年,康佳84吋超高清电视再次登上天安门城楼,被称为"国用电视"。那时屏幕下方的"KONKA"和冰箱上的海尔、空调上的格力一样,是一代中国家庭的共同记忆。
更难得的是,康佳的全球化意识觉醒得极早。
1993年就把澳大利亚和中东当作海外试验市场,90年代末在印尼、菲律宾、印度建厂,美国搞反倾销,它就去墨西哥建基地绕开壁垒。
2019年与埃及企业HOHO成立合资工厂,2023年在埃及的本地化生产率超过40%,市场份额做到12%。跨境电商火了以后又进了Shopee,2020年双11单量做到前一个月的20多倍。
请注意时间线:
康佳1993年就在出海,比绝大多数中国家电企业早了十几年。
它不缺远见,不缺起点,甚至不缺执行力。
它缺的,是把一件事做三十年的耐心。
三次踏空,把一副好牌打烂
康佳的衰落,可以浓缩成三次踏空。
第一次踏空,是技术路线的转身慢了。
2007年前后,彩电行业从CRT转向液晶平板,这是决定生死的一次技术换代。海信自建液晶模组产线,TCL后来更是重金押注面板,往产业链上游卡位。康佳也做液晶电视,也在海外建厂,但在最关键的窗口期,它把精力分散到了房地产、手机等业务上。
等行业格局落定,上游没有面板,中游没有技术壁垒,
康佳电视只剩下一个牌子。
第二次踏空,是多元化的撒网太散。
2017年前后,康佳把业务伸到供应链管理、环保、产业园、半导体、PCB、投资等领域,涉足行业一度多达二十个,要从彩电企业变身科技产业集团。
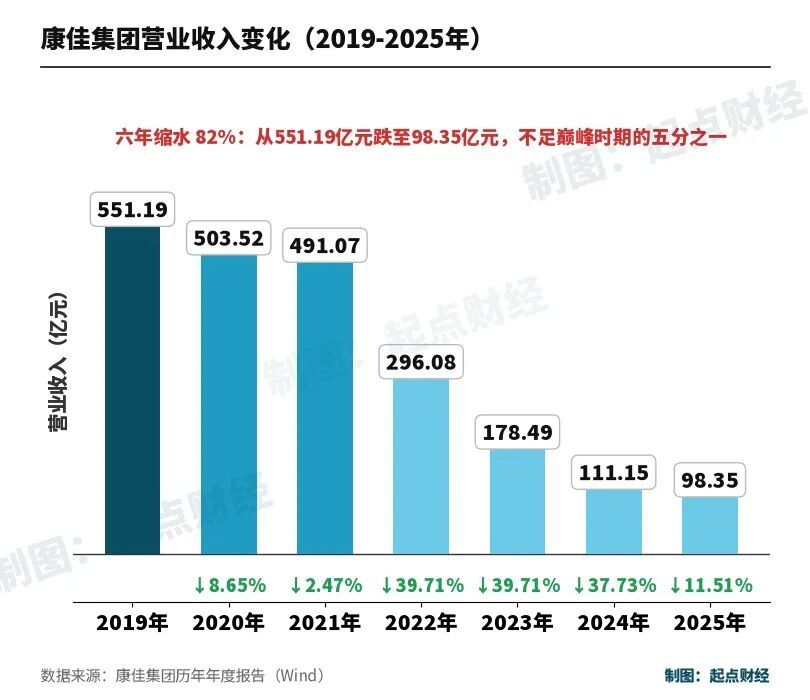
收入确实做大了,2019年营收冲到551.19亿元的历史高点。但供应链和工贸业务毛利率极低,卖产业园和资产的收益又不可持续,规模是虚胖。随后就是连续六年的营收下台阶,2025年只剩98.35亿元,六年缩水82%,跌回2003年以来的最低水平。
康佳集团营业收入变化
第三次踏空,是新业务没有一个立得住。
最典型的两个标本:
一是半导体,2018年高调入局,喊出5到10年跻身国际前列,2023年收入还有33.97亿元,2024年直接缩水95%到1.70亿元;
二是江西康佳新材料并购,三年后对赌纠纷终裁,康佳索赔9.39亿元,只拿到6120万元补偿,还要自担六成仲裁费,赢了官司,输了真金白银。
到2025年,康佳的报表变成了这样:
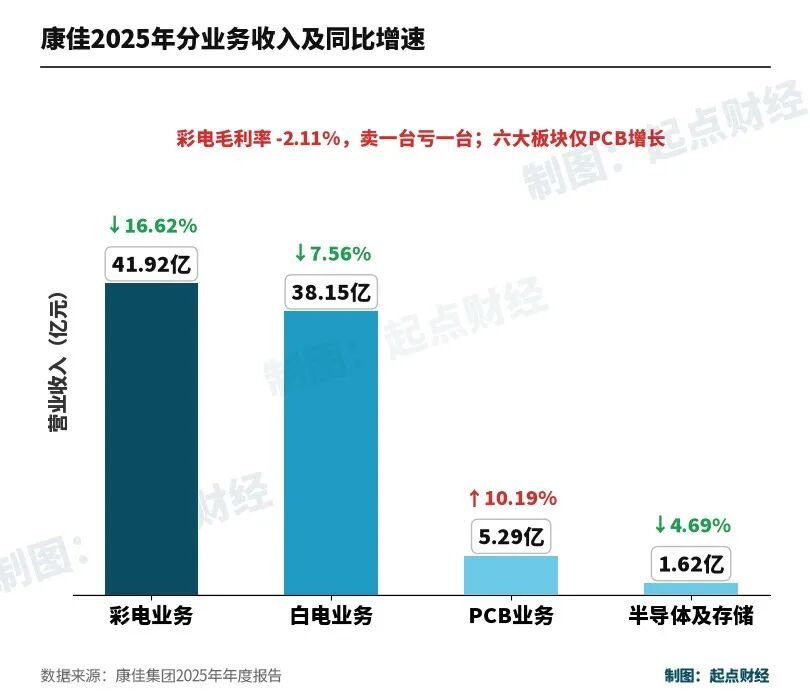
彩电收入41.92亿元,同比下降16.62%,毛利率负2.11%,卖一台亏一台;白电38.15亿元,下降7.56%;六大板块里只有5.29亿元的PCB业务在增长。
当年76.97亿元的减值一次性计提,本质上就是给这十年的盲目扩张集中销账。
康佳2025年分业务收入
别怪大盘,同一条河里别人在涨水
有一种常见的辩护:彩电行业整体在萎缩,康佳是时代的受害者。
这话只说对了一小半。
行业确实在收缩。
2025年中国彩电零售量2763万台,同比下降10.4%,连续第六年下滑,只有十年前峰值的一半。但同一份报告里还有另一组数字:
2025年黑电板块整体营收1842亿元,净利润59亿元,双双正增长。
蛋糕在变小,活下来的玩家反而吃得更好,因为有人被挤下了餐桌。
被挤下去的是康佳,端走盘子的是谁?
2025年,TCL电子收入1145.83亿港元,同比增长15.4%,Mini LED电视全球市占率31.1%排名第一;海信视像净利润24.54亿元,海外收入占比超过一半。
全球出货榜上,TCL以3040万台排第二,海信2990万台排第三,12月TCL单月出货甚至反超了连续20年第一的三星。
全球前十中国品牌占五席,没有康佳。
当年一起站在起跑线上的兄弟,一个把市场做到了全球,一个把产业链做到了上游,只有康佳,在追逐风口的路上把主场弄丢了。
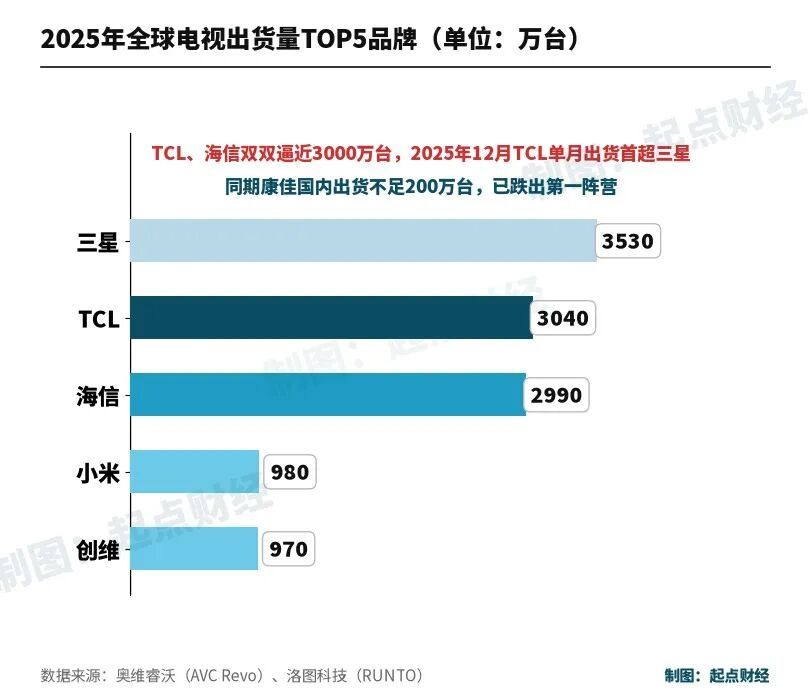
2025年全球电视出货量TOP5
时代洗牌时,从来不打招呼
华润接手后,康佳开始瘦身、降费、聚焦主业,2026年上半年亏损明显收窄,方向不能说不对。但资本市场的时间表不等人,净资产回正遥遥无期,退市成了唯一理性的选择。
对华润来说,把康佳从持续失血的公开市场里摘出来,关起门来动手术,未必是坏事;对康佳这个品牌来说,退市不等于死亡,埃及工厂还在,白电和PCB还有现金流。
但教训已经足够昂贵。
回头看康佳这三十多年,它几乎踩准了每一个时代的方向:出海、液晶、半导体、跨境电商,它都比别人早看到,却几乎没有把任何一个方向守到底。
每一次行业转身,它都在半路改道去追新的风口,等回头时,原来的阵地已经被人占了。
时代永远在洗牌,你不改变,就会被替代。
康佳用自己的结局给这句话加了下半句:
你变得太快、太散、太没有定力,同样会被替代。
真正的护城河不是追风口的速度,而是在一个地方挖井的深度。
这一点,彩电一哥用200亿亏损和34年上市生涯,
替所有企业交了一次学费深圳知名的配资公司。
华林优配提示:文章来自网络,不代表本站观点。
相关文章
热点资讯